• Skip to primary navigation
  • Skip to main content
  • Skip to primary sidebar
  • Skip to footer

Alquiler Vivienda Vacacional

  • Artículos
  • Tribuna
  • Preguntas
  • Fiscalidad
  • El Despacho
  • Servicios
  • Contacto

Cuándo nace el IVA y cuándo se emite la factura: cinco supuestos de pago

8 noviembre, 2026 por alquiler vivienda vacacional Leave a Comment

¿Cuándo nace el IVA y cuándo se emite la factura? Una estancia de diez noches en cinco supuestos de pago distintos

Una estancia de diez noches, del 5 al 15 de diciembre, en cinco supuestos de pago distintos. Se trata de estancias de treinta noches o menos, fuera de la vivienda habitual del arrendador, desde el 1 de diciembre de 2026.

La regla que ordena todos los casos es la misma: manda lo que ocurra primero, el pago o la salida del huésped. Si el huésped paga antes de irse, que es lo habitual, el IVA va incluido en lo que paga y la factura se hace en ese momento. Solo si no paga nada hasta el final, el IVA y la factura se trasladan al check-out.

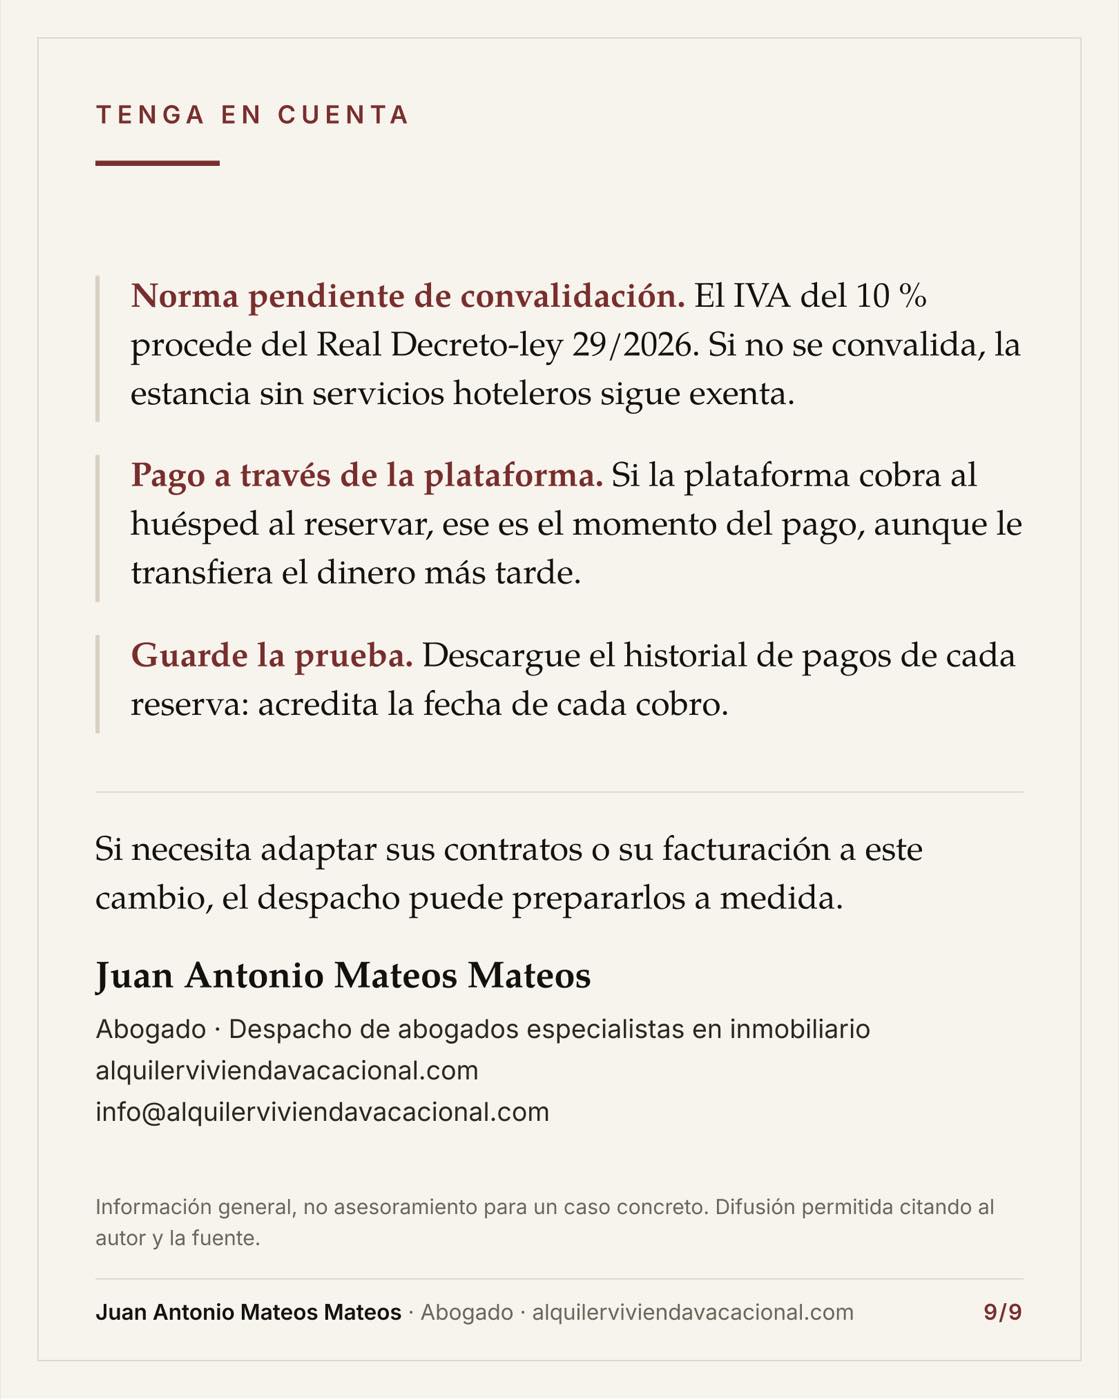
Norma pendiente de convalidación. El IVA del 10 % procede del Real Decreto-ley 29/2026, de 6 de octubre, cuyo artículo 7 modifica los artículos 20.Uno.23.º y 91.Uno.2.2.º de la Ley del IVA con efectos desde el 1 de diciembre de 2026. El decreto está en vigor, pero a 8 de noviembre de 2026 el BOE no publica aún su convalidación: el texto consolidado sigue marcando «última actualización, publicada el 07/10/2026». Corresponde votarla a la Diputación Permanente del Congreso. Si no se convalida, la estancia sin servicios hoteleros sigue exenta.
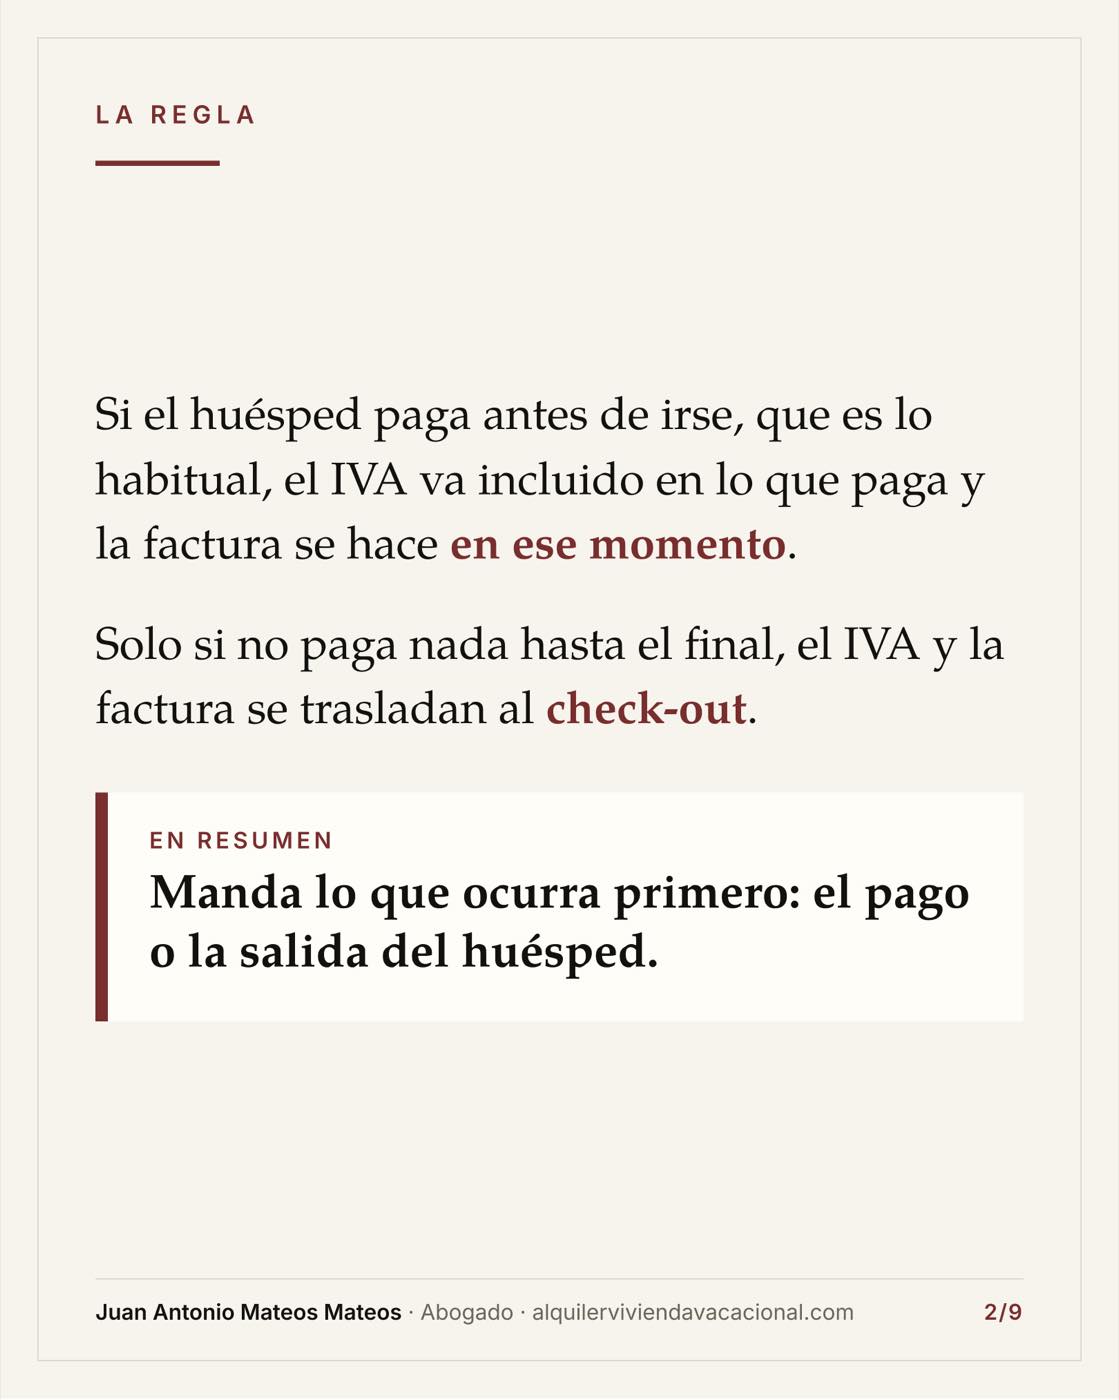
La regla del IVA en el alquiler turístico: manda lo que ocurra primero, el pago o la salida del huésped

Indice

  • 1 Los cinco supuestos, uno a uno
  • 2 Los cinco supuestos, en un cuadro
  • 3 Tenga en cuenta
  • 4 Fuentes

Los cinco supuestos, uno a uno

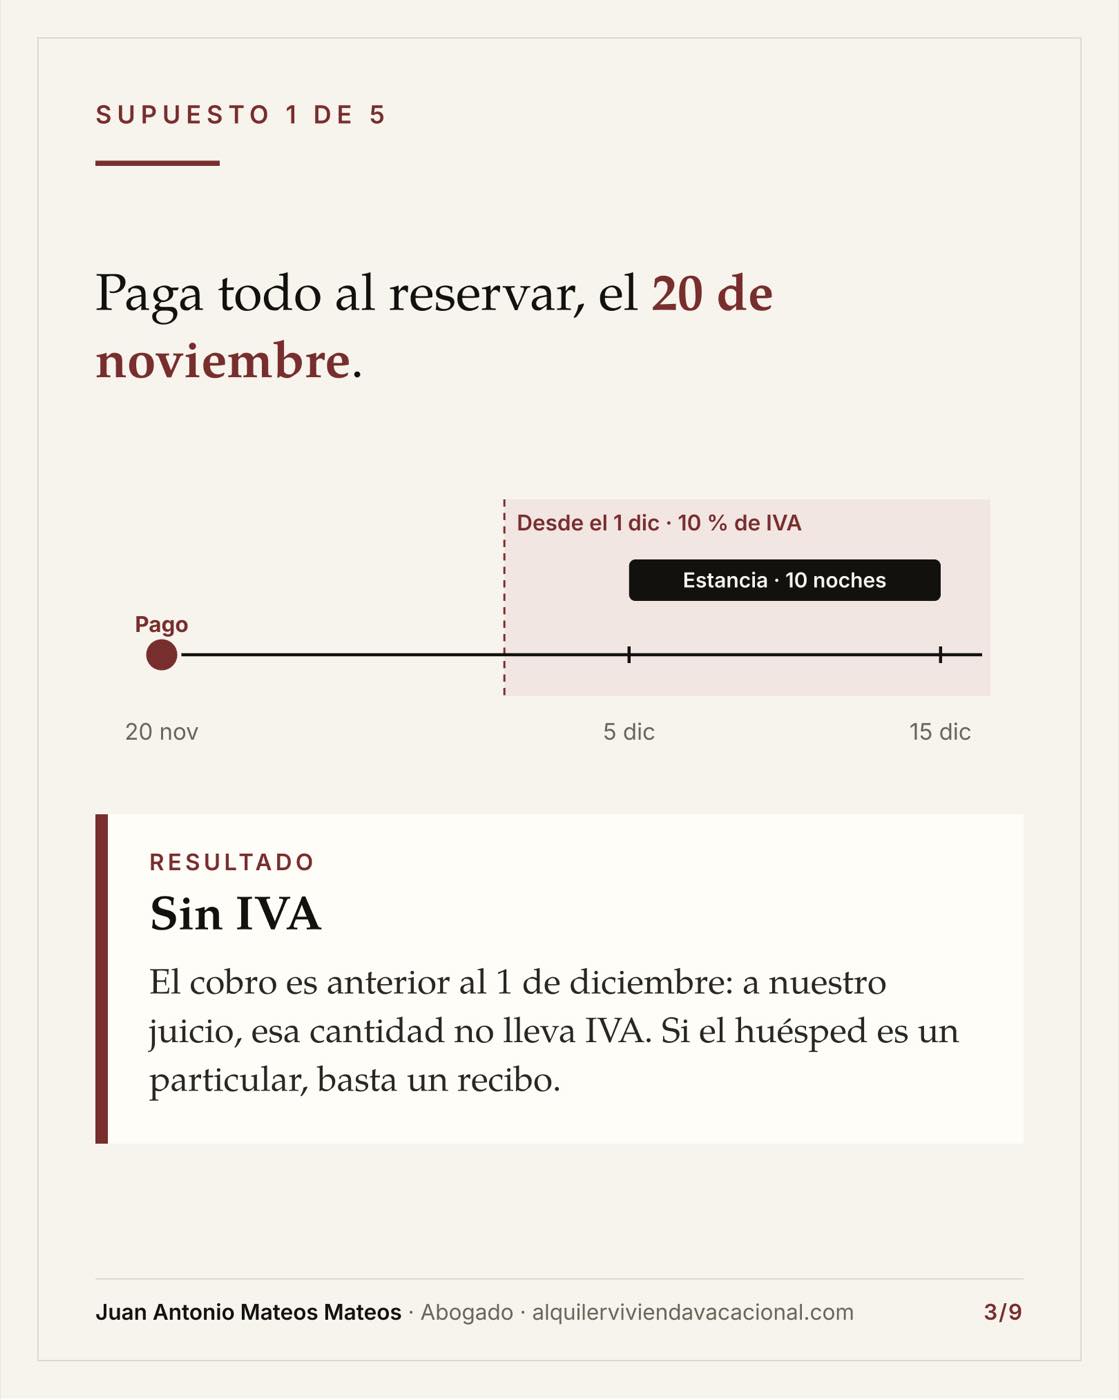
Supuesto 1: el huésped paga todo al reservar, el 20 de noviembre, antes del 1 de diciembre de 2026
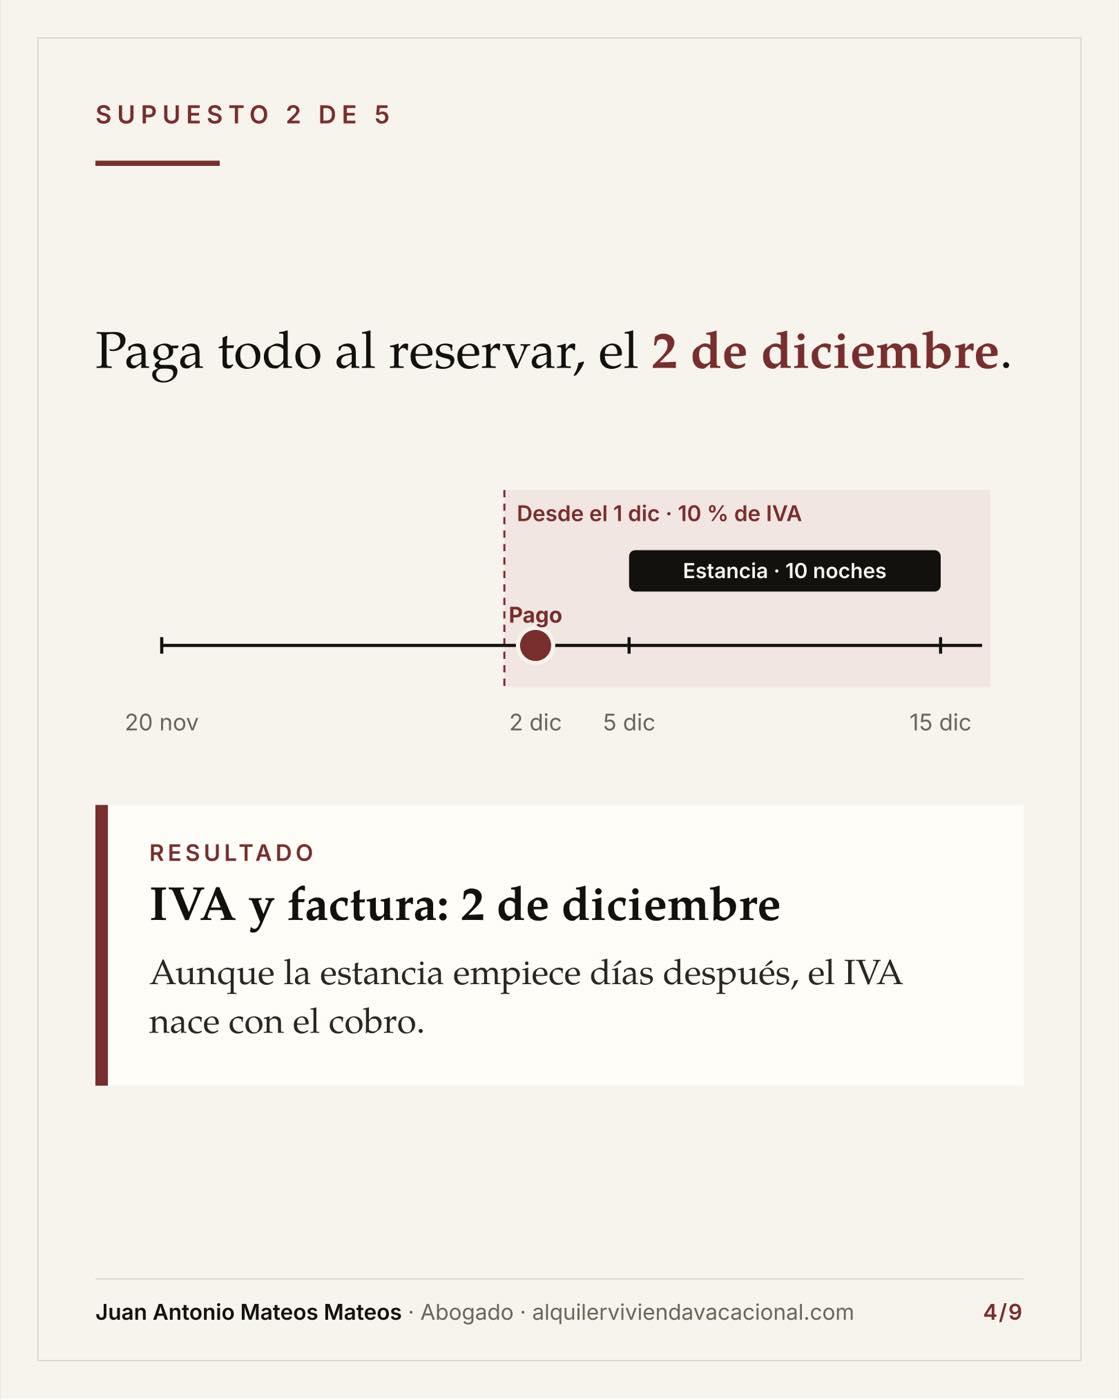
Supuesto 2: el huésped paga todo al reservar, el 2 de diciembre, y el IVA nace con el cobro
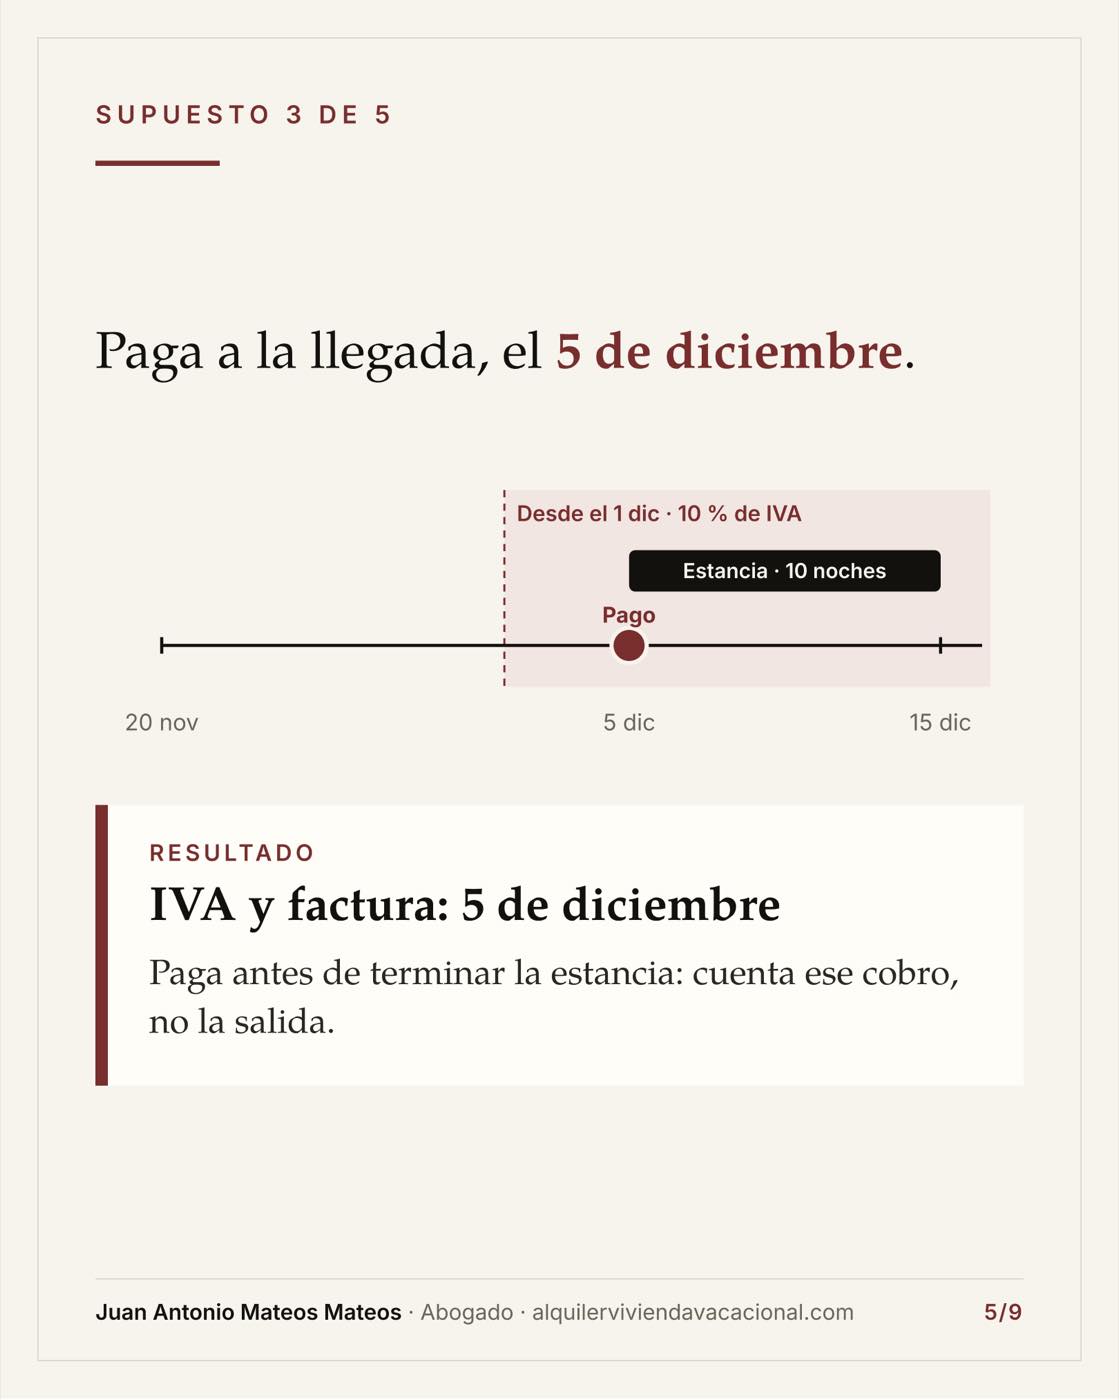
Supuesto 3: el huésped paga a la llegada, el 5 de diciembre
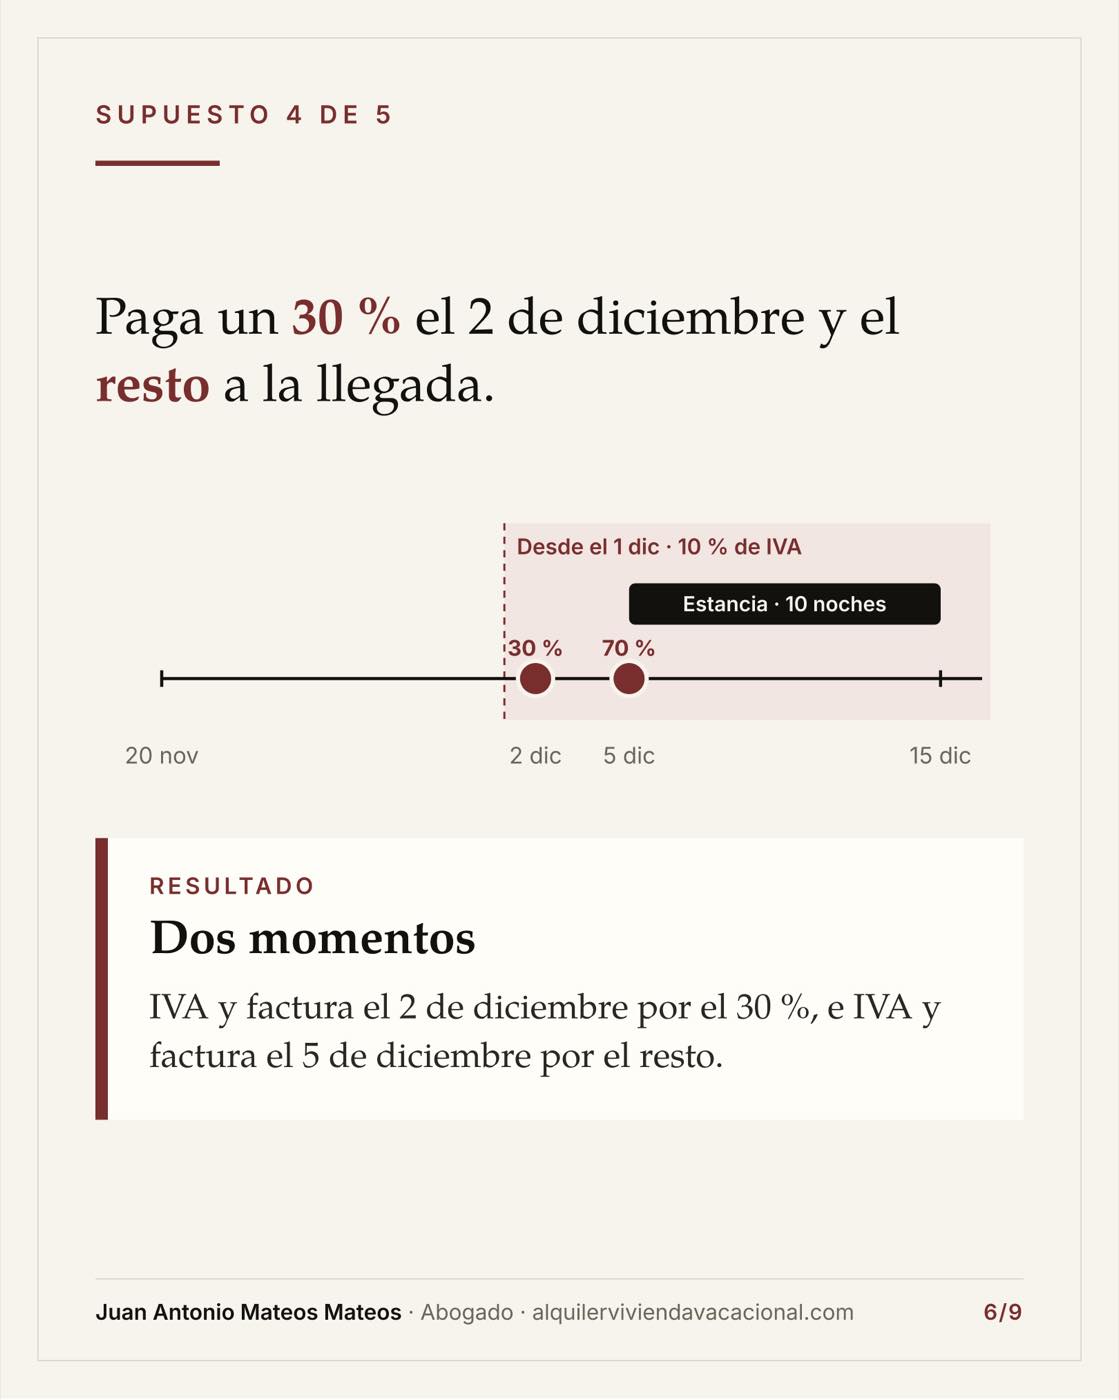
Supuesto 4: el huésped paga un 30 % el 2 de diciembre y el 70 % restante a la llegada
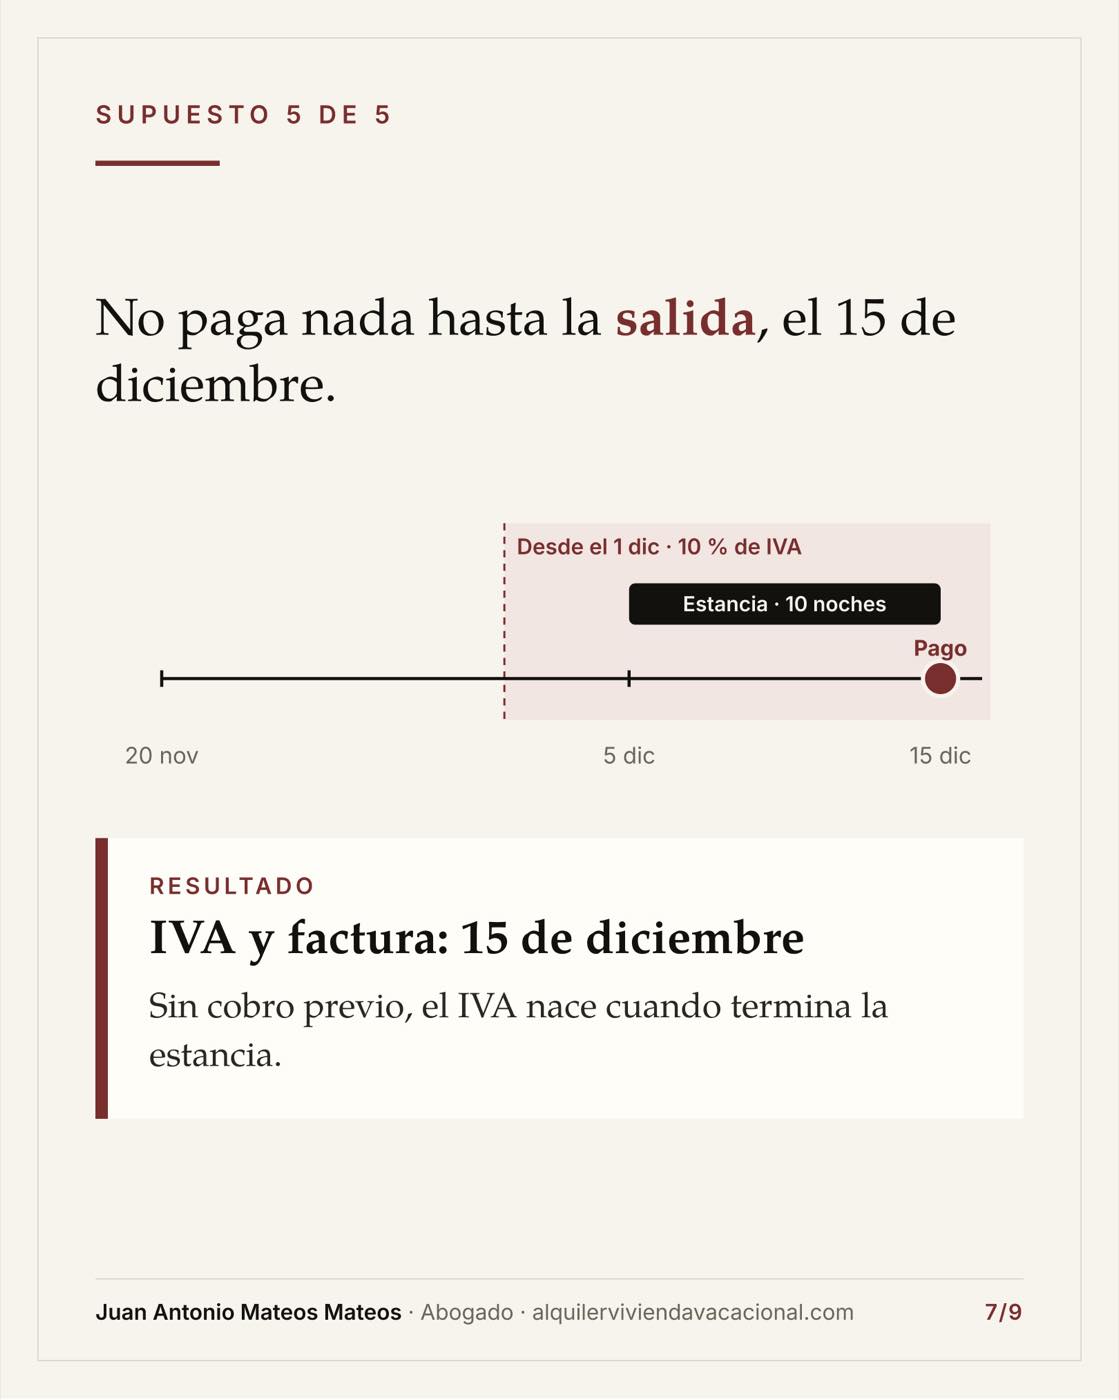
Supuesto 5: el huésped no paga nada hasta la salida, el 15 de diciembre

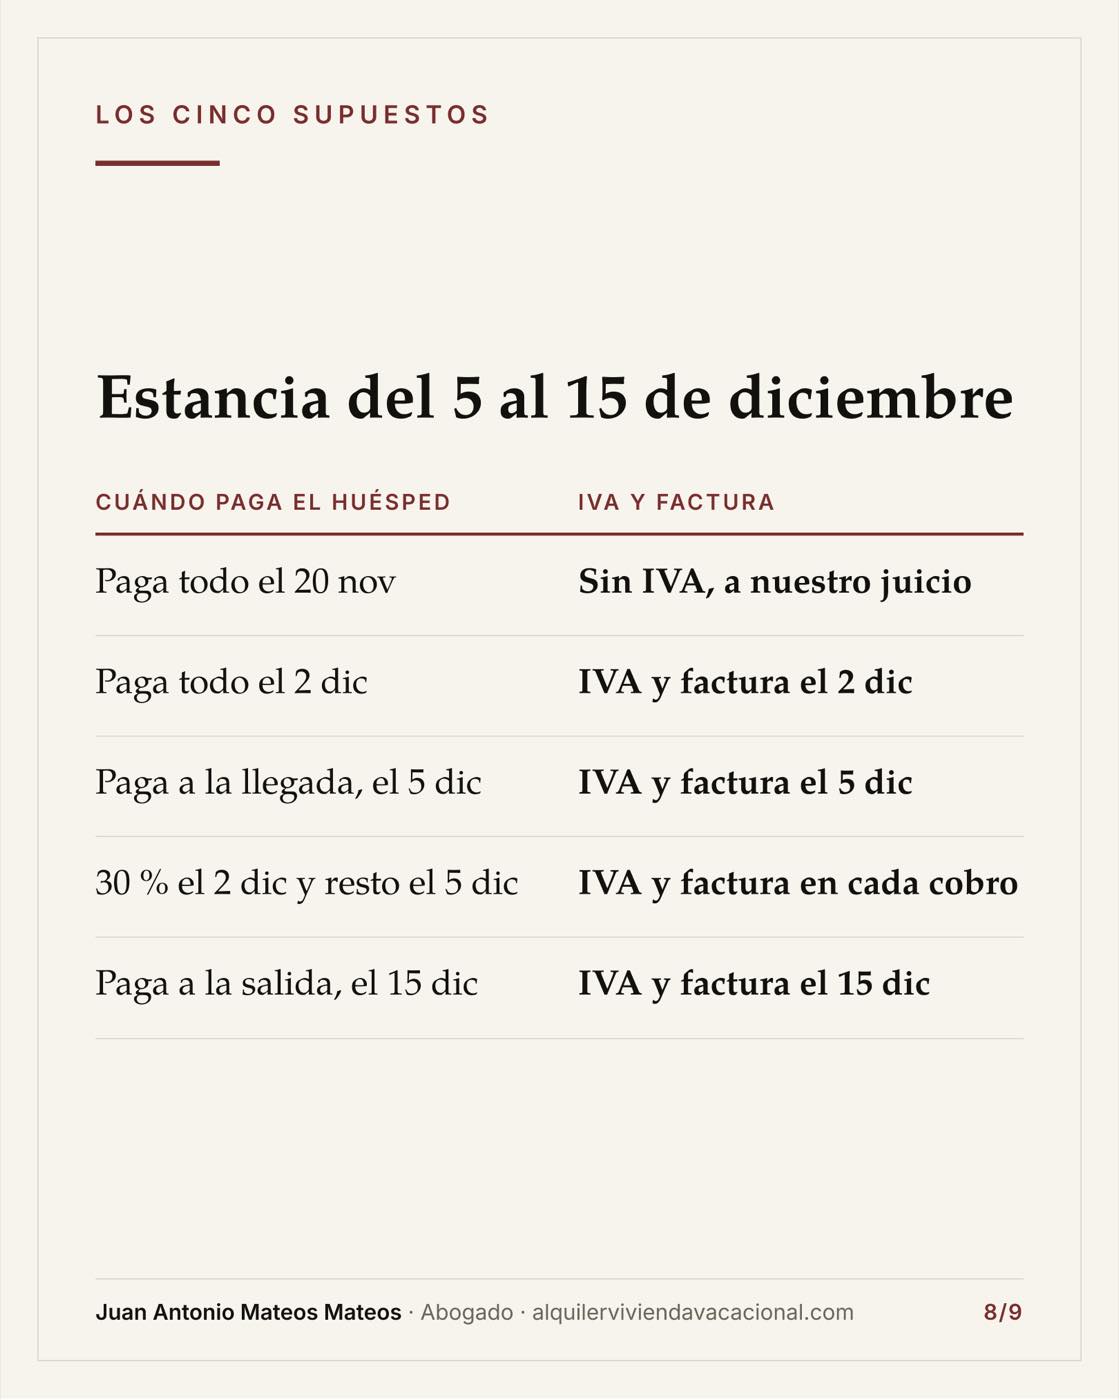
Los cinco supuestos, en un cuadro

Cuadro con los cinco supuestos de pago y la fecha del IVA y de la factura en cada uno

Tenga en cuenta

Advertencias: convalidación del decreto, cobro a través de plataforma y prueba de la fecha del cobro

Descargar

Cuándo nace el IVA y cuándo se emite la factura

Las nueve láminas en un solo PDF, listo para imprimir o para enviar a quien lleve su facturación.

Descargar el PDF

Difusión permitida citando al autor y la fuente.

Fuentes

  • Real Decreto-ley 29/2026, de 6 de octubre, por el que se adoptan medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible; artículo 7, con efectos desde el 1 de diciembre de 2026. BOE nº 249, de 7 de octubre de 2026 (BOE-A-2026-20823)
  • Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido: artículo 20.Uno.23.º (exención), artículo 75 (devengo) y artículo 91.Uno.2.2.º (tipo reducido). Texto consolidado
  • Real Decreto 1619/2012, de 30 de noviembre, por el que se aprueba el Reglamento de las obligaciones de facturación: plazo de expedición de la factura. Texto consolidado

Grupo privado de Telegram

¿Quieres estar siempre al día y no quedarte atrás? En el grupo Observatorio Alojamientos de corta duración te avisamos en cuanto cambia la normativa y se pregunta lo que no se pregunta en público. Es gratuito.

Entrar en el grupo

Sigue leyendo

  • Temporada, temporal o turístico: qué contrato te toca ahora
  • Los nuevos decretos de vivienda, en pocas palabras: preguntas y respuestas
  • La historia desconocida del IVA

Contenido de carácter general y finalidad informativa, elaborado a partir del texto publicado en el BOE. El Real Decreto-ley 29/2026 está pendiente de convalidación por la Diputación Permanente del Congreso. No constituye asesoramiento jurídico para un caso concreto.

Filed Under: blog, Fiscalidad

Reader Interactions

Deja una respuesta Cancelar la respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Primary Sidebar

ENTRADADAS RECIENTES

  • Cuándo nace el IVA y cuándo se emite la factura: cinco supuestos de pago 8 noviembre, 2026
  • Los nuevos decretos de vivienda, en pocas palabras: 62 preguntas y respuestas 10 octubre, 2026
  • Temporada, temporal o turístico: qué contrato te toca ahora 10 octubre, 2026
  • Ley 3/2026: todas las novedades para el alojamiento turístico en la Comunitat Valenciana 13 septiembre, 2026
  • Tres regímenes y una puerta de ida: qué puedes y qué no puedes hacer con tu vivienda turística en Canarias 20 agosto, 2026
  • La ventana de los quince días: la vivienda de uso turístico ocasional que ha creado la Ley 7/2026 en Canarias 20 agosto, 2026
  • Contrato de temporada en Canarias tras la Ley 7/2026: lo que ahora tiene que estar escrito 20 agosto, 2026
  • La sentencia que anula el procedimiento de Registro Único: 33 preguntas y respuestas sobre la STS 620/2026 20 agosto, 2026
  • ¿Puede una sentencia del Tribunal Supremo cambiar derechos ya consolidados en viviendas turísticas? Análisis jurídico de la STS 1874/2026 10 mayo, 2026
  • TJUE C-127/24 (2026): ¿La retransmisión de radio y TV en viviendas turísticas ya no es comunicación al público? 6 mayo, 2026
  • Nueva regulación de viviendas turísticas en Valencia 2026: qué cambia realmente y cómo te afecta 5 mayo, 2026
  • COMUNIDAD DE MADRID: Si quieres que tu VUT cumpla con la normativa (Guía actualizada) 23 abril, 2026
  • Escisión total en viviendas turísticas sin tributar: caso real validado por Hacienda 22 abril, 2026
  • Por qué Hacienda rechaza escisiones de viviendas turísticas (y el error clave que debes evitar) 21 abril, 2026
  • Cómo dividir una sociedad con viviendas turísticas sin tributar, según Hacienda 20 abril, 2026
  • Anulada la moratoria de viviendas turísticas en Valencia: efectos prácticos 17 abril, 2026
  • Cambio de uso de local a vivienda: el TSJM cierra la puerta a legalizar por prescripción (Sentencia 2163/2026) 15 abril, 2026
  • IVA en alquiler turístico: la sentencia del TJUE que redefine qué gastos puedes deducir (y cuáles no) 27 marzo, 2026
  • No convalidación del Real Decreto-ley 8/2026: qué efectos tiene sobre los arrendamientos vigentes 25 marzo, 2026
  • Incrementos sorpresa de gastos en comunidades: buena fe y actos propios como escudo legal 23 marzo, 2026

Footer

Abogado especialista en alquiler turístico y derecho inmobiliario

Mi nombre es Juan Antonio Mateos Mateos.

Soy abogado ejerciente. Colegiado nº 53326 ICAM. Especialista en Derecho Inmobiliario y Administrativo.

Responsable también de las siguientes redes sociales, por donde me puedes seguir:

  • Telegram · Grupo de consultas generales
  • Facebook · Página
  • Facebook · Grupo privado

En el grupo de Telegram se atienden consultas de carácter general sobre normativa. No es asesoramiento jurídico sobre un caso concreto: eso se presta por escrito, previo presupuesto.

Saber más sobre nosotros

Copyright © 2026 · Genesis Sample Theme en Genesis Framework · WordPress · Log in

Utilizamos cookies propios y de terceros para mejorar nuestros servicios y experiencia de usuario. Si continua navegando, consideramos que acepta su uso. Aceptar Leer Más
Privacidad & Política de Cookies

Privacy Overview

This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary
Siempre activado
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Non-necessary
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.
GUARDAR Y ACEPTAR